Un client commande 80 € sur votre boutique. Le colis arrive, le transporteur lui réclame 34 € avant de le lui remettre. Il refuse. Le colis repart, et vous payez le transport deux fois sans avoir rien vendu.
Cette situation a un nom : vous avez expédié en DAP sans l'avoir dit à votre client. Ce guide explique la différence entre DDP et DAP, la confusion qui coûte plus cher que le choix lui-même, et comment décider selon la destination et le montant du panier.
Ce guide concerne les expéditions au départ de l'UE vers l'extérieur (Royaume-Uni, Suisse, États-Unis, Brésil…). Si vous expédiez depuis la France vers un autre pays de l'Union européenne, il n'y a pas de droits de douane et la question ne se pose pas.
Réponse rapide : DDP signifie que la boutique paie les droits de douane et la TVA à l'import ; DAP signifie que c'est le client qui les paie à l'arrivée, plus des frais de dédouanement du transporteur. Le DDP protège l'expérience d'achat et réduit les refus de livraison, mais vous expose à une TVA à l'import qui n'est pas toujours récupérable. Le piège le plus fréquent n'est pas de mal choisir : c'est de confondre l'Incoterm, qui est une clause de votre contrat de vente, avec l'option de facturation du transporteur, qui n'est qu'une instruction sur qui reçoit la facture.
DDP et DAP : la différence réelle
Les deux sont des Incoterms, les règles publiées par la Chambre de commerce internationale qui répartissent coûts et responsabilités entre vendeur et acheteur. La version en vigueur est Incoterms 2020. Les deux obligent le vendeur à livrer la marchandise à destination. Ils se séparent sur le dernier mètre seulement, celui du dédouanement à l'import.
| DAP | DDP | |
|---|---|---|
| Transport jusqu'à destination | Boutique | Boutique |
| Formalités d'export | Boutique | Boutique |
| Droits de douane à l'import | Client | Boutique |
| TVA à l'import | Client | Boutique |
| Frais de dédouanement du transporteur | Client | Boutique |
| Le client paie-t-il quelque chose à l'arrivée ? | Oui | Non |
En DAP, le prix que votre client voit au paiement n'est pas celui qu'il paiera. En DDP, si.
Et le DDU, alors ?
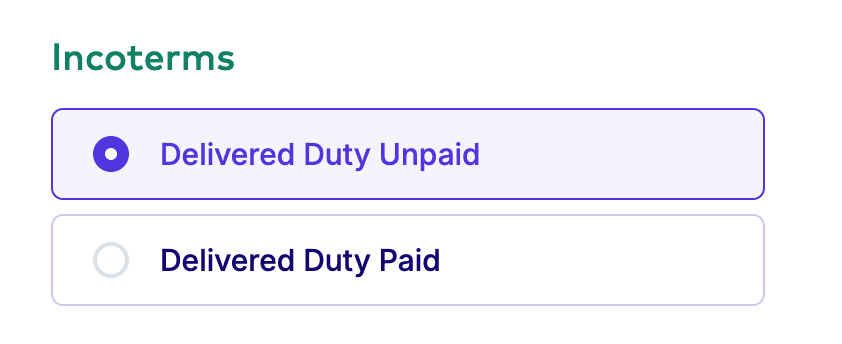
Vous verrez souvent « DDU », pour Delivered Duty Unpaid, dans les portails transporteurs et les logiciels d'expédition. C'est l'ancien nom. La Chambre de commerce internationale l'a retiré des Incoterms en 2010, en le fusionnant avec trois autres termes en D dans le nouveau DAP. Depuis quinze ans, DDU n'est donc plus un Incoterm officiel, même si l'usage lui survit.
Les obligations, elles, sont les mêmes : le vendeur livre à destination, l'acheteur dédouane et paie les droits. Si votre interface vous propose DDU, lisez DAP. Mais dans vos CGV et vos contrats, écrivez DAP : c'est le terme qui a aujourd'hui une définition opposable.
Ce que cela change concrètement : le choix se fait envoi par envoi, au moment de créer l'expédition. Dans ParcelRush, c'est une case à cocher avant d'acheter l'étiquette, et le choix se répercute sur les documents douaniers produits avec elle.
La confusion qui coûte plus cher que le choix
Voici le point que presque aucun guide ne traite, et celui qui provoque l'essentiel des dégâts en pratique.
L'Incoterm et l'option de facturation du transporteur sont deux choses différentes.
L'Incoterm est une clause du contrat entre vous et votre client. Il vit dans vos conditions générales de vente et détermine qui supporte quoi juridiquement.
L'option de facturation est une instruction que vous donnez au transporteur au moment de créer l'envoi, pour lui indiquer à qui adresser la facture des droits. Chez DHL Express, elle s'appelle Duty Taxes Paid : le transporteur avance les droits et la TVA à l'import, puis vous les refacture en ajoutant des frais de service. UPS permet de désigner l'expéditeur, le destinataire ou un tiers. Chez FedEx, la désignation se fait sur la lettre de transport, et si vous ne cochez personne, c'est le destinataire qui paie par défaut.
DHL précise elle-même que ses services de facturation des droits ne doivent pas être confondus avec les Incoterms : les premiers sont une instruction donnée au transporteur, les seconds font partie du contrat entre l'expéditeur et le destinataire.
Les conséquences sont très concrètes :
- Vous pouvez activer l'option de facturation sans que vos CGV mentionnent le DDP. Vous payez les droits, rien ne vous y oblige, et vous n'avez aucune base pour les répercuter.
- Vous pouvez annoncer le DDP à votre client et oublier d'activer l'option sur l'envoi. Il reçoit une demande de paiement à sa porte, exactement ce que vous lui aviez promis d'éviter.
- En cas de litige, c'est le contrat qui tranche, pas l'étiquette.
Si vous annoncez « droits inclus » sur votre boutique, écrivez-le dans vos CGV et activez l'option sur chaque envoi. Les deux, à chaque fois.
Ce que coûte réellement chaque option
En DAP, votre client paie trois choses à la réception : les droits de douane, la TVA à l'import du pays de destination, et des frais de dédouanement du transporteur. Ce sont ces derniers qui font mal. C'est un montant fixe par envoi, sans rapport avec la valeur de la marchandise. Sur une commande de 30 €, il peut dépasser les droits eux-mêmes.
En DDP, vous payez les mêmes montants, plus des frais de transporteur pour le service d'avance. Le montant figure dans votre grille contractuelle : consultez-la, il varie beaucoup selon la destination et le contrat négocié.
Le calcul qui compte n'est pas de savoir laquelle des deux est la moins chère par colis. C'est celui-ci : combien vous coûte un refus de livraison. Transport aller, transport retour, marchandise immobilisée des semaines, remboursement, et un client qui ne reviendra pas. Comparés à cela, les frais du DDP sortent généralement gagnants.
Comment décider
Il n'y a pas de réponse unique, il y a une règle par flux.
Choisissez le DDP quand vous vendez à des particuliers, quand votre positionnement repose sur l'expérience d'achat, ou quand vous expédiez vers des destinations où les frais de dédouanement sont élevés au regard de votre panier moyen. C'est aussi le bon choix si vous vendez sur des marketplaces qui exigent un prix final sans surprise.
Choisissez le DAP quand vous vendez à des entreprises qui ont leur propre commissionnaire en douane et préfèrent gérer le dédouanement, quand la valeur des commandes est assez élevée pour que les frais fixes se diluent, ou quand le pays de destination rend le DDP impraticable pour un vendeur non établi.
Vérifiez avant d'en faire votre règle : en DDP, votre boutique supporte la TVA à l'import dans un pays où elle n'est très probablement pas immatriculée. Si cette taxe n'est pas récupérable, elle cesse d'être une avance pour devenir un coût définitif, envoi après envoi. La règle dépend du pays de destination et de votre situation : posez la question à votre comptable, pas à votre logiciel d'expédition.
Pour savoir ce qui se paie réellement à une destination donnée, la Commission européenne met à disposition Access2Markets, où vous pouvez consulter droits et formalités par produit et par pays à partir du code SH.
Sur deux destinations, le choix ne vous appartient plus
La règle par flux vaut tant que le choix reste ouvert. Sur les deux premières destinations hors UE des marchands français, il ne l'est plus tout à fait.
Royaume-Uni, sous 135 £ : vous devez facturer la TVA britannique à la vente. Pour un envoi dont la valeur ne dépasse pas 135 £, le vendeur étranger doit s'immatriculer à la TVA au Royaume-Uni et la facturer au moment de la vente, pas à l'arrivée. C'est une obligation fiscale britannique, et aucun Incoterm ne vous en dispense : choisir le DAP ne transfère pas cette TVA au client, il n'y a simplement plus de TVA à l'import à lui faire payer. Au dessus de 135 £, les règles normales d'import s'appliquent de nouveau, et la question DDP ou DAP redevient entière. L'exception concerne les clients professionnels : si l'acheteur communique son numéro de TVA britannique, l'autoliquidation s'applique et c'est lui qui déclare.
États-Unis : il n'y a plus de seuil sous lequel la question ne se pose pas. Jusqu'au 29 août 2025, un colis jusqu'à 800 USD entrait sans droits, et le choix DDP ou DAP n'avait aucun effet en dessous de ce montant. Le décret 14324 a suspendu cette franchise pour tous les pays. Le 24 juin 2026, les douanes américaines l'ont inscrite dans leur propre réglementation, de façon indéfinie et pour tous les modes d'acheminement, courrier postal compris : la suspension survivrait donc au retrait du décret. Et elle deviendra définitive, la loi du 4 juillet 2025 supprimant la franchise à compter du 1er juillet 2027.
Concrètement, une commande de 30 USD est aujourd'hui soumise aux mêmes formalités et aux mêmes droits qu'une commande de 400 USD. Et selon ce que vous vendez, la voie postale peut vous être fermée : voir quels produits ne passent plus par la poste vers les États-Unis. Le choix se pose donc sur chacun de vos envois vers les États-Unis, y compris les plus petits, et c'est précisément là que les frais fixes de dédouanement font le plus mal au client en DAP.
Avant d'expédier, vérifiez
- Vos CGV disent explicitement qui paie les droits à l'import.
- L'option de facturation est bien réglée chez le transporteur, et correspond à ce que vous avez annoncé.
- Votre fiche produit et votre page de paiement disent la même chose, sans ambiguïté.
- Vos codes SH sont corrects : ce sont eux qui déterminent le montant dû, donc ce que votre client paiera en DAP. Voyez notre guide Codes HS & HTS.
- La facture commerciale accompagne le colis, avec la description, la valeur et l'origine réelles de chaque article.
Avec ParcelRush, les documents douaniers sont produits en même temps que l'étiquette, CN22, CN23 et facture commerciale, et le code SH est proposé pour chaque référence. Cela vous épargne la collecte manuelle des données et réduit les erreurs de saisie. Cela ne vous dispense pas de vos obligations : vous restez le déclarant et vous répondez de l'exactitude de ce que vous déclarez.
Reste la question du formulaire lui-même. Elle se joue d'abord sur le canal d'envoi, postal ou exprès, et pas sur le montant : voir le formulaire qui s'applique à votre envoi.
Sources
- Incoterms 2020, Chambre de commerce internationale (ICC), l'organisme qui publie et révise les règles.
- Duty Billing Services, DHL Express, sur le service Duty Taxes Paid et sa distinction avec les Incoterms.
- Incoterms and payment options (PDF), UPS, sur la désignation de celui qui paie droits et taxes.
- Who pays duties and taxes ? et le guide de facturation des droits et taxes, FedEx.
- Procédures douanières à l'import et à l'export, Commission européenne, Fiscalité et union douanière.
- Access2Markets, Commission européenne, pour consulter droits et formalités par produit et destination.
- Portail douanier, Direction générale des douanes et droits indirects, pour les formalités côté français.
- VAT and overseas goods sold directly to customers in the UK, HMRC, mis à jour le 13 mai 2022, pour le seuil de 135 £ et l'obligation d'immatriculation du vendeur étranger.
- Indefinite Suspension of the De Minimis Exemption for Mail Shipments and New Postal Informal Entry Process, U.S. Customs and Border Protection, règle publiée le 24 juin 2026 (CBP Dec. 26-13).
- Indefinite Suspension of the De Minimis Exemption for Merchandise Arriving Through All Modes Other Than the International Postal Network, U.S. Customs and Border Protection, 24 juin 2026 (CBP Dec. 26-12), qui rappelle la suppression légale de la franchise au 1er juillet 2027 (One Big Beautiful Bill Act, Public Law 119-21, section 70531(b)).
Questions fréquentes
Quelle est la différence entre DDP et DAP en une phrase ?
En DDP, c'est la boutique qui paie les droits de douane et la TVA à l'import ; en DAP, c'est le client qui les paie à l'arrivée, en général au transporteur, avant de recevoir son colis.
DDP, est-ce la même chose que l'option « facturer les droits à l'expéditeur » de mon transporteur ?
Non, et la confusion est fréquente. Le DDP est un Incoterm, donc une clause du contrat entre vous et votre client. L'option de facturation est une instruction donnée au transporteur pour lui dire qui reçoit la facture des droits. Vous pouvez activer l'une sans avoir convenu l'autre. DHL précise elle-même que les deux ne doivent pas être confondus.
Que se passe-t-il si je ne désigne personne ?
C'est le destinataire qui paie. FedEx indique que si aucune partie n'est sélectionnée sur la lettre de transport, les droits et taxes reviennent par défaut au destinataire. C'est précisément ainsi qu'un client se retrouve avec une facture surprise à sa porte.
Puis-je expédier en DAP vers le Royaume-Uni ?
Oui, mais sous 135 £ cela ne change rien pour votre client. Le vendeur étranger doit s'immatriculer à la TVA britannique et la facturer au moment de la vente, quel que soit l'Incoterm retenu : il n'y a donc plus de TVA à l'import à régler à l'arrivée. Au dessus de 135 £, les règles normales d'import reprennent et le choix DDP ou DAP retrouve tout son effet.
La franchise américaine de 800 USD existe-t-elle encore ?
Non. Le décret 14324 l'a suspendue pour tous les pays le 29 août 2025, et les douanes américaines ont inscrit cette suspension dans leur propre réglementation le 24 juin 2026, pour tous les modes d'acheminement, courrier postal compris. La loi du 4 juillet 2025 la supprime définitivement au 1er juillet 2027. Un colis de 30 USD est donc soumis aux mêmes formalités et aux mêmes droits qu'un colis de 400 USD.
Puis-je récupérer la TVA à l'import que je paie en DDP ?
Cela dépend du pays de destination et de votre situation fiscale. En DDP, vous supportez la TVA à l'import dans un pays où vous n'êtes probablement pas immatriculé, et si elle n'est pas récupérable, elle cesse d'être une avance pour devenir un coût définitif. Vérifiez avec votre comptable avant d'en faire votre règle.
Le DDP me dispense-t-il de la déclaration en douane ?
Non. Le DDP détermine qui paie, pas qui déclare. Les obligations déclaratives demeurent et le déclarant reste responsable de l'exactitude des données : codes SH, descriptions, origine et valeur.
Mon logiciel propose DDU et pas DAP, est-ce la même chose ?
En pratique oui, les obligations sont identiques. Mais DDU est l'ancien nom : la Chambre de commerce internationale l'a retiré des Incoterms en 2010 et l'a remplacé par DAP. Lisez DAP quand vous voyez DDU, et écrivez DAP dans vos CGV.
Et à l'intérieur de l'Union européenne ?
La question ne se pose pas. Entre pays de l'UE, il n'y a ni droits de douane ni dédouanement. DDP et DAP ne concernent que les envois hors du territoire douanier de l'UE.
Maëlle Lemarchand CEO de ParcelRush. 15 ans de web, UI/UX et e-commerce. Elle écrit sur l'expédition, la logistique, l'e-commerce et le marketing. LinkedIn